Meilleures solutions de paiement en ligne pour e-commerce en 2026, 8 prestataires comparés
Stripe, PayPal, Shopify Payments, Mollie, Square, Adyen, Payplug et Authorize.net comparés sur la commission par carte, l'abonnement et les surcoûts des cartes étrangères, avec des tarifs relevés le 30 octobre 2026.
La meilleure solution de paiement en ligne pour la plupart des boutiques en 2026 est Stripe, à 1,5 % + 0,25 € par carte européenne standard et sans abonnement. Ajoutez PayPal en second bouton, gardez Shopify Payments sur Shopify, regardez Mollie ou Payplug pour les cartes CB, et Adyen pour les gros volumes.
Chiffres clés 2026
Le tableau réunit les chiffres qui cadrent le choix d'un prestataire de paiement. Stripe, PayPal et Adyen figurent dans le classement plus bas : leurs volumes sont des chiffres qu'ils publient sur eux-mêmes.
| Indicateur | Valeur | Périmètre | Période | Source |
|---|---|---|---|---|
| Taux de fraude sur les paiements par carte sur internet | 0,124 %, contre 0,155 % en 2024 | Cartes émises en France | 2025 | Banque de France, rapport de l'OSMP 2025, 9 septembre 2026 |
| Part d'internet dans la fraude à la carte | 70 % de la valeur de la fraude, pour 27 % du montant total des opérations par carte, retraits compris | Cartes émises en France | 2025 | Banque de France, rapport de l'OSMP 2025, page 15 |
| Part des paiements en ligne réglés par carte | 48 %, contre 29 % pour les solutions de paiement électronique | Consommateurs de la zone euro, en nombre de paiements | 2024 | BCE, étude SPACE, 19 décembre 2024 |
| Volume total généré par les entreprises sur Stripe | 1 900 milliards de dollars, en hausse de 34 % sur 2024 | Monde | 2025 | Stripe, communiqué de la lettre annuelle, 24 février 2026 |
| Volume total de paiements de PayPal | 487,1 milliards de dollars, en hausse de 6 % | Monde | 3e trimestre 2026 | PayPal, résultats du 27 octobre 2026 |
| Volume traité par Adyen | 451,1 milliards d'euros, en hausse de 30 % | Monde | 3e trimestre 2026 | Adyen, Q3 2026 Business Update, octobre 2026 |
Quelle solution de paiement en ligne choisir en 2026 ?
Stripe est la meilleure solution de paiement en ligne pour la plupart des boutiques, car il publie ses tarifs pays par pays, ne facture pas d'abonnement et gère les cartes et les moyens de paiement locaux dans un seul compte. Le second choix dépend de votre plateforme et du pays de vos clients.
| Prestataire | Pour qui | Commission par carte en ligne | Abonnement |
|---|---|---|---|
| Stripe | La plupart des boutiques | 1,5 % + 0,25 € (carte standard de l'EEE) | Aucun |
| PayPal | Un second bouton au paiement | 2,90 % + 0,35 € (transaction commerciale nationale) | Aucun indiqué pour le paiement PayPal |
| Shopify Payments | Boutiques Shopify | 1,5 % + 0,25 € sur Basic | Compris dans le forfait Shopify |
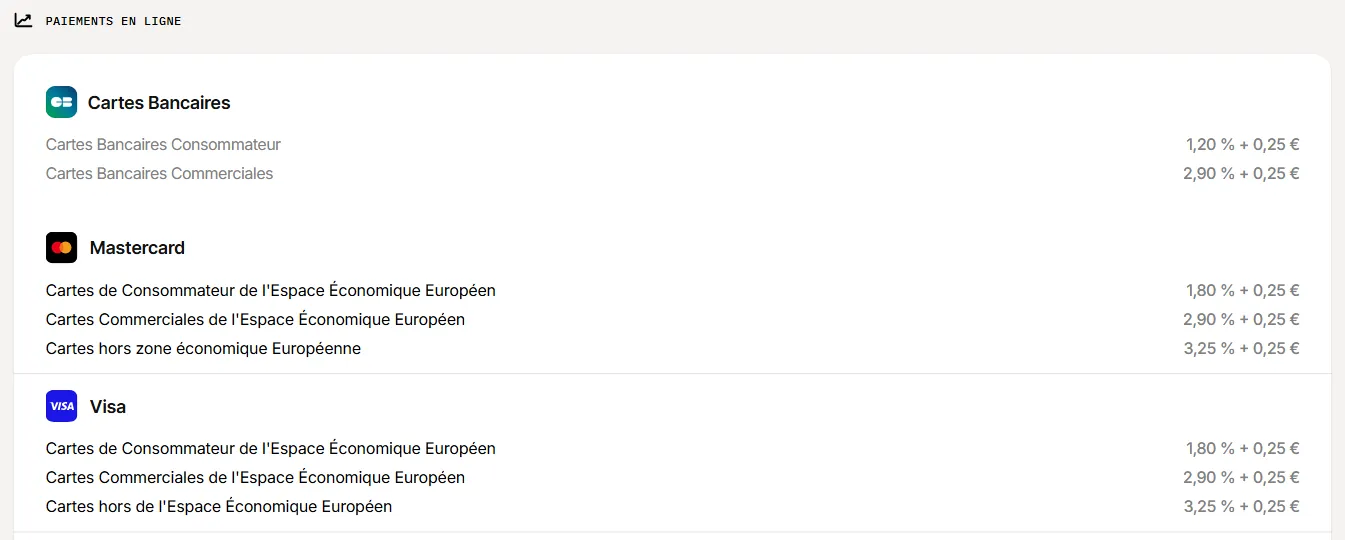
| Mollie | Boutiques européennes | 1,80 % + 0,25 € (Visa ou Mastercard), 1,20 % + 0,25 € (CB) | Aucun, paiement à la transaction |
| Square | Commerces en ligne et en magasin | 1,4 % + 0,25 € (carte UE ou EEE) | Démarrage gratuit, formules à partir de 25 € HT |
| Adyen | Grandes marques multipays | 0,11 € + Interchange++ | Aucun, mais une facturation minimale |
| Payplug | TPE et PME françaises | 1,5 % + 0,25 € sur Starter | 10 € HT |
| Authorize.net | Marchands américains avec compte marchand | 2,9 % + 0,30 $ en tout-en-un | 25 $ |
Les tarifs sont ceux affichés sur la page de chaque prestataire le 30 octobre 2026, pour une carte de particulier. Stripe, Shopify et Square adaptent l'affichage au pays du visiteur, ce tableau reprend les grilles françaises quand elles existent.
- 1
Stripe
Idéal pour La plupart des boutiques en ligne, de la première boutique Shopify ou WooCommerce au tunnel de commande développé sur mesure
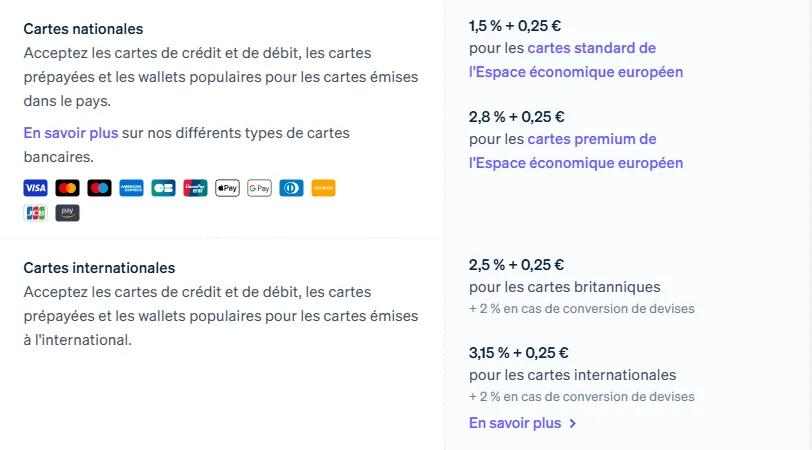
Prix 1,5 % + 0,25 € par carte standard de l'EEE, 2,8 % + 0,25 € par carte premium, sans abonnement ni frais d'installation (relevé le 30 octobre 2026)
Points forts
- Plus de 100 moyens de paiement et plus de 135 devises avec une seule intégration, selon Stripe
- Ni frais d'installation ni abonnement sur l'offre standard
- Filtrage de la fraude par Radar et 3-D Secure inclus
- Tarifs IC+ (Interchange+) et remises sur volume dans l'offre personnalisée
Limites
- Les cartes étrangères coûtent plus cher, 2,5 % + 0,25 € pour une carte britannique, 3,15 % + 0,25 € pour une carte internationale, et 2 % de plus en cas de conversion de devises
- 20 € par litige reçu
Stripe est le choix par défaut, car il publie ses tarifs, ne facture rien chaque mois et gère les cartes et les moyens locaux dans un seul compte. Surveillez le surcoût des cartes étrangères si une bonne part de vos clients vit hors d'Europe.
Voir le site Stripe - 2
PayPal
Idéal pour Les boutiques qui veulent le bouton PayPal à côté du paiement par carte, en second choix au moment de payer
Prix 2,90 % + 0,35 € par transaction commerciale nationale en France, cartes en traitement avancé à 1,20 % + frais fixes (relevé le 30 octobre 2026)
Points forts
- 440 millions de comptes actifs fin septembre 2026, selon PayPal
- Aucune commission supplémentaire sur les transactions venant de l'EEE
- Paiement par carte et paiement PayPal dans le même compte
Limites
- Le tarif standard le plus élevé de ce comparatif pour un paiement par portefeuille
- 1,29 % de plus pour une transaction venant du Royaume-Uni et 1,99 % pour les autres marchés
Ajoutez PayPal en second bouton plutôt qu'en solution unique. Les clients qui ont un compte paient vite, mais chaque paiement PayPal coûte plus cher qu'un paiement par carte chez Stripe.
Voir le site PayPal - 3
Shopify Payments
Idéal pour Les boutiques sous Shopify qui veulent éviter les frais ajoutés sur les prestataires externes
Prix 1,5 % + 0,25 € par carte sur Basic, 1,1 % + 0,25 € sur Advanced (tarifs affichés pour la France). 2 % de frais sur Basic avec un autre prestataire (relevé le 30 octobre 2026)
Points forts
- Aucun frais de plateforme, alors qu'un prestataire externe coûte 2 % sur Basic, 1 % sur Grow, 0,6 % sur Advanced et 0,2 % sur Plus
- Commission dégressive selon le forfait, jusqu'à 1 % + 0,25 € sur Plus
- Forfaits Shopify à partir de 27 € par mois en paiement annuel
Limites
- Fonctionne uniquement avec une boutique Shopify
- Shopify affiche ses tarifs selon le pays du visiteur, vérifiez la page pour le vôtre
Sur Shopify, c'est en général la solution la moins chère, puisqu'elle supprime les 2 % facturés sur Basic quand vous passez par un autre prestataire. Ajoutez un bouton PayPal à côté si vos clients l'attendent.
Voir le site Shopify Payments - 4
Mollie
Idéal pour Les boutiques européennes qui veulent les moyens de paiement locaux et aucun abonnement
Prix 1,80 % + 0,25 € par carte Visa ou Mastercard de particulier de l'EEE, 1,20 % + 0,25 € par carte CB de particulier, sans abonnement en tarification standard (relevé le 30 octobre 2026)
Points forts
- Un tarif plus bas pour les cartes Cartes Bancaires de particuliers
- Moyens locaux comme Bancontact, iDEAL Wero et le virement SEPA
- Ni frais minimum ni abonnement en tarification standard, vous payez à la transaction
Limites
- Réservé aux entreprises établies dans l'EEE, en Suisse ou au Royaume-Uni
- Les cartes hors EEE coûtent 3,25 % + 0,25 €
Mollie convient à une boutique européenne qui vend surtout à des Européens et veut un prix lisible par moyen de paiement. Sa grille avantage les cartes CB, ce qui compte pour une clientèle française.
Voir le site Mollie - 5
Square
Idéal pour Les commerces qui vendent en boutique et en ligne et veulent un seul système pour les deux
Prix 1,4 % + 0,25 € par carte UE ou EEE en ligne, 2,9 % + 0,25 € pour les cartes du Royaume-Uni ou hors EEE (relevé le 30 octobre 2026)
Points forts
- Boutique en ligne, liens de paiement et caisse dans le même compte
- Grilles de frais publiées pour la France, les États-Unis et le Royaume-Uni
- 1,65 % par paiement en personne avec une carte UE ou EEE
Limites
- 2,5 % pour le terminal virtuel et les cartes enregistrées
- Formules payantes à partir de 25 € HT par mois au-delà de l'offre gratuite
Square est le choix naturel quand l'activité a commencé en magasin ou sur les marchés. Une marque qui vend seulement en ligne trouvera plus de moyens de paiement chez Stripe ou Mollie.
Voir le site Square - 6
Adyen
Idéal pour Les grands marchands qui vendent dans plusieurs pays, en ligne et en magasin
Prix 0,11 € de frais de traitement + Interchange++ par paiement Visa ou Mastercard (relevé le 30 octobre 2026)
Points forts
- La tarification Interchange++ montre le coût réel de chaque carte
- 451,1 milliards d'euros traités au troisième trimestre 2026, en hausse de 30 % sur un an, selon Adyen
- Ni frais d'installation, ni abonnement, ni frais d'intégration ou de clôture
Limites
- Une facturation minimale qui dépend du secteur ou du modèle économique
- Le coût total est difficile à prévoir sans connaître la répartition de vos cartes
Adyen convient aux marques à gros volumes dont l'équipe financière veut le coût des cartes ligne par ligne. Une petite boutique paierait une facturation minimale pour des fonctions dont elle se sert peu.
Voir le site Adyen - 7
Payplug
Idéal pour Les TPE et PME françaises qui veulent un prestataire français
Prix Starter 10 € HT par mois + 1,5 % + 0,25 € par carte de particulier zone euro, Pro 30 € HT par mois + 1,1 % + 0,25 € (relevé le 30 octobre 2026)
Points forts
- Fondée en 2012, solution de BPCE Merchant Services, plus de 18 000 commerçants selon Payplug
- Smart 3-D Secure, paiement fractionné et paiement en un clic sur Pro
- Paiement en ligne et en magasin dans le même compte
Limites
- Un abonnement mensuel dès la première formule
- Pensé pour les commerçants dont la France et l'Europe sont les marchés prioritaires
Payplug a du sens pour une boutique française qui veut un interlocuteur local et une grille fixe. Le passage de Starter à Pro devient rentable au-delà de 5 000 € de paiements par carte de particulier de la zone euro et par mois.
Voir le site Payplug - 8
Authorize.net
Idéal pour Les marchands américains qui ont déjà un compte marchand auprès de leur banque
Prix 25 $ par mois + 0,10 $ par transaction et 0,10 $ par lot quotidien (passerelle seule), ou 25 $ par mois + 2,9 % + 0,30 $ (formule tout-en-un) (relevé le 30 octobre 2026)
Points forts
- Une formule passerelle seule qui se branche sur un compte marchand existant
- Aucun frais d'installation
- Chèques électroniques à 0,75 % sur la formule Gateway + eCheck
Limites
- 25 $ d'abonnement sur toutes les formules
- Grille publiée en dollars, pensée pour le marché américain
Authorize.net est une passerelle de paiement au sens strict. Elle se justifie quand votre banque vous accorde déjà une commission basse, pas comme première solution d'une boutique française.
Voir le site Authorize.net
Comment nous avons comparé les solutions de paiement
Nous avons comparé les huit prestataires à partir de leurs pages tarifs, de leurs grilles de frais et de leurs centres d'aide, sans ouvrir de boutique pour cet article. Voici les critères du classement.
- Le coût d'un paiement par carte nationale standard, puis le surcoût d'une carte étrangère et d'une conversion de devises.
- Les coûts fixes, de l'abonnement à la facturation minimale.
- Les moyens de paiement proposés au client, des portefeuilles aux moyens bancaires locaux.
- La compatibilité avec les plateformes e-commerce, y compris les frais ajoutés par Shopify sur les prestataires externes.
- Les pays où une entreprise peut ouvrir un compte.
- Le filtrage de la fraude et la prise en charge de 3-D Secure.
L'ordre reflète l'adéquation de chaque prestataire à une petite ou moyenne boutique qui vend en France, en Europe ou aux États-Unis. Adyen et Authorize.net sont plus bas parce qu'ils visent des marchands plus spécifiques, pas parce qu'ils traitent moins bien les paiements.
Combien coûte une solution de paiement en ligne par transaction ?
Un paiement par carte européenne de particulier coûte entre 1,2 et 1,8 % du montant plus 0,25 € de frais fixes chez la plupart des prestataires, et autour de 3 % avec PayPal. Sur une commande de 100 € payée par une carte standard de particulier, cela donne de 1,45 € à 2,05 € chez les prestataires sans abonnement, et 3,25 € avec le bouton PayPal.
| Prestataire et type de paiement | Tarif publié | Frais sur une commande de 100 € |
|---|---|---|
| Mollie, carte CB de particulier | 1,20 % + 0,25 € | 1,45 € |
| Square, carte UE ou EEE | 1,4 % + 0,25 € | 1,65 € |
| Stripe, carte standard de l'EEE | 1,5 % + 0,25 € | 1,75 € |
| Shopify Payments, forfait Basic | 1,5 % + 0,25 € | 1,75 € |
| Payplug Starter, carte de particulier zone euro | 1,5 % + 0,25 €, plus 10 € HT par mois | 1,75 €, plus l'abonnement |
| Payplug Pro, carte de particulier zone euro | 1,1 % + 0,25 €, plus 30 € HT par mois | 1,35 €, plus l'abonnement |
| Mollie, Visa ou Mastercard de particulier de l'EEE | 1,80 % + 0,25 € | 2,05 € |
| Stripe, carte premium de l'EEE | 2,8 % + 0,25 € | 3,05 € |
| PayPal, transaction commerciale nationale | 2,90 % + 0,35 € | 3,25 € |
| Stripe, carte internationale avec conversion de devises | 3,15 % + 2 % + 0,25 € | 5,40 € |
Chaque montant est un calcul, taux multiplié par 100 € plus les frais fixes, à partir des grilles de Mollie, Square, Stripe, Shopify, Payplug et PayPal relevées le 30 octobre 2026.
Le choix entre Starter et Pro chez Payplug, prestataire français fondé en 2012 qui revendique plus de 18 000 commerçants, se calcule simplement. La formule Pro de Payplug facture 1,1 % + 0,25 € par carte de particulier de la zone euro, contre 1,5 % + 0,25 € en Starter, soit 0,4 point de moins par paiement, pour un abonnement de 30 € HT au lieu de 10 € HT par mois. Les 20 € d'écart sont donc couverts dès 5 000 € de paiements par carte de particulier de la zone euro et par mois (calcul à partir de la grille Payplug, 20 € divisés par 0,4 %). En dessous de ce volume, Starter coûte moins cher. La même logique vaut pour comparer Payplug et Stripe : à 1,5 % + 0,25 €, Stripe facture la même commission que Payplug Starter sans les 10 € d'abonnement, ce qui le rend moins cher pour une boutique qui démarre. Face à Stripe, Payplug Pro ne devient moins cher qu'au-delà de 7 500 € de ces paiements par mois (30 € divisés par 0,4 %).
Quels sont les frais Stripe en France ?
Stripe facture 1,5 % + 0,25 € par paiement avec une carte standard de l'Espace économique européen, sans frais d'installation ni abonnement. Les cartes premium de l'EEE coûtent 2,8 % + 0,25 €, les cartes britanniques 2,5 % + 0,25 € et les cartes internationales 3,15 % + 0,25 €, avec 2 % de plus quand une conversion de devises est nécessaire, selon la grille française de Stripe.
Les litiges ont aussi leur prix. Stripe facture 20 € par litige reçu et 20 € de plus si vous y répondez manuellement, une somme remboursée si vous gagnez. Pour une boutique qui vend en France à des particuliers, le tarif de 1,5 % + 0,25 € vaut pour chaque carte standard de l'EEE, mais les cartes premium et étrangères font monter la moyenne, à 2,8 % ou 3,15 % + 0,25 €.
Stripe ou PayPal, lequel choisir ?
Stripe coûte moins cher par paiement en France. Sur une commande de 100 €, une carte standard de l'EEE passée par Stripe coûte 1,75 € de frais, contre 3,25 € pour une transaction commerciale nationale chez PayPal, aux tarifs publiés le 30 octobre 2026 par Stripe et PayPal. Pour les clients européens, aucun des deux n'ajoute de surcoût : PayPal ne prend aucune commission internationale sur les transactions venant de l'EEE, et Stripe applique le même 1,5 % + 0,25 € à toutes les cartes standard de l'EEE. Hors de l'EEE, PayPal ajoute 1,29 % pour le Royaume-Uni et 1,99 % pour les autres marchés, et Stripe passe à 2,5 % ou 3,15 % + 0,25 €. L'atout de PayPal tient à sa base de clients : l'entreprise a annoncé 440 millions de comptes actifs fin septembre 2026 dans ses résultats du 27 octobre 2026. Proposer les deux, Stripe pour les cartes et un bouton PayPal à côté, ne coûte que des commissions et touche les deux publics.
Quelle différence entre PSP, passerelle de paiement et acquéreur ?
Un PSP, ou prestataire de services de paiement, vend l'ensemble du service qui permet d'encaisser en ligne. La passerelle de paiement transmet les données de carte de votre tunnel de commande au réseau, l'acquéreur reçoit l'argent pour le compte du marchand et le lui reverse. Stripe, PayPal, Square, Mollie, Adyen et Payplug vendent tout cela dans un seul contrat, d'où la confusion entre les termes.
Un paiement par carte en ligne suit cinq étapes :
- Le client saisit sa carte ou choisit un portefeuille dans votre tunnel de commande.
- La passerelle chiffre les données et les transmet au prestataire qui traite le paiement.
- Le réseau de cartes envoie la demande à la banque qui a émis la carte, qui peut demander une validation 3-D Secure.
- La banque émettrice accepte ou refuse, et la réponse revient dans votre tunnel de commande en quelques secondes.
- Le prestataire verse les fonds, moins ses frais, sur votre compte bancaire selon son calendrier de virements.
Authorize.net illustre bien la séparation des rôles. Sa formule passerelle seule coûte 25 $ par mois plus 0,10 $ par transaction et 0,10 $ par lot quotidien, et se branche sur un compte marchand ouvert auprès d'une banque, qui facture sa propre commission. Avec un PSP tout-en-un, vous n'avez pas besoin de ce contrat de vente à distance avec votre banque.
La commission elle-même se décompose en trois parts : la commission d'interchange versée à la banque du client, les frais du réseau de cartes et la marge du prestataire. Un tarif forfaitaire comme celui de Stripe les additionne. La grille française d'Adyen les sépare, avec 0,11 € de frais de traitement plus « Interchange ++ » pour Visa et Mastercard. Dans l'Union européenne, l'interchange sur les cartes de particuliers est plafonnée à 0,2 % de l'opération pour les cartes de débit et à 0,3 % pour les cartes de crédit par le règlement (UE) 2015/751. Sur 100 € payés avec une carte de débit de particulier, cela fait 0,20 € au plus, hors règles nationales que le règlement autorise pour les paiements domestiques, ce qui rend ce modèle intéressant pour un gros marchand européen dont les clients paient surtout par carte de débit.
Comment la fraude et 3-D Secure pèsent-elles sur votre tunnel de commande ?
Dans l'Union européenne, la plupart des paiements par carte en ligne exigent une authentification forte du client, et 3-D Secure est l'outil qui l'applique. Cette étape protège contre la fraude mais ajoute un geste au client, d'où l'importance des exemptions que votre prestataire sait demander.
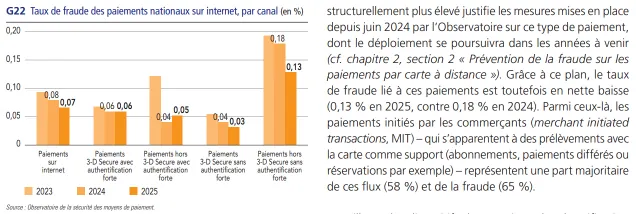
Les chiffres de la Banque de France montrent l'enjeu. Les paiements par carte sur internet représentaient 70 % de la valeur de la fraude sur les cartes émises en France en 2025, pour seulement 27 % du montant total des opérations, et leur taux de fraude a baissé à 0,124 %, contre 0,155 % en 2024, selon le rapport de l'Observatoire de la sécurité des moyens de paiement publié le 9 septembre 2026. Le même rapport relève que les paiements nationaux sur internet exemptés d'authentification forte via 3-D Secure avaient un taux de fraude de 0,03 % en 2025, deux fois plus bas que les 0,06 % des paiements avec authentification forte, car les exemptions vont aux opérations les moins risquées. Les paiements sans 3-D Secure ni authentification forte restaient les plus fraudés, à 0,13 %, contre 0,18 % en 2024. D'après ces chiffres, un prestataire qui demande bien les exemptions envoie moins de clients vers leur application bancaire sans exposer la boutique à plus de fraude.
L'exemption des petits montants est précise. L'article 16 du règlement délégué (UE) 2018/389 permet au prestataire de ne pas appliquer l'authentification forte pour un paiement à distance de 30 € au plus, tant que les paiements précédents sans authentification ne dépassent pas 100 € au total ou cinq opérations consécutives.
Le moyen de paiement compte aussi pour la conversion. Dans l'enquête du Baymard Institute auprès d'acheteurs en ligne américains, 19 % de ceux qui ont abandonné un achat pour une autre raison que la simple visite ne faisaient pas confiance au site pour leur carte, et 9 % jugeaient les moyens de paiement insuffisants. En zone euro, la carte réglait 48 % des paiements en ligne en 2024, contre 54 % en 2019, selon l'étude SPACE de la BCE menée auprès de 40 981 répondants dans 18 pays de la zone euro, plus des enquêtes séparées en Allemagne et aux Pays-Bas. Un tunnel de commande limité à la carte laisse donc de côté une part croissante des paiements en ligne. Notre guide du taux de conversion e-commerce détaille les autres étapes du tunnel.
Comment choisir votre prestataire de paiement
Le bon prestataire est celui qui coûte le moins sur vos propres commandes, pas sur un panier type. Cette méthode prend un après-midi avec les données de l'an dernier.
- Partez de votre plateforme. Sur Shopify, la page tarifs de Shopify indique 2 % de frais sur Basic, 1 % sur Grow, 0,6 % sur Advanced et 0,2 % sur Plus pour les prestataires externes, donc Shopify Payments passe en premier.
- Exportez les commandes de l'an dernier et répartissez-les par pays du client et par type de carte, CB, Visa ou Mastercard, carte d'entreprise ou étrangère.
- Chiffrez ces commandes aux tarifs publiés de chaque prestataire, avec les surcoûts des cartes étrangères, la conversion de devises et l'abonnement.
- Vérifiez qui peut ouvrir un compte. Mollie n'accepte que les entreprises établies dans l'EEE, en Suisse ou au Royaume-Uni, et Adyen applique une facturation minimale.
- Ajoutez un bouton de portefeuille, en général PayPal, et comparez le taux de finalisation des commandes sur les quatre semaines suivantes.
- Quand votre volume devient important, demandez une tarification Interchange++ et refaites l'étape 3.
Pour la plupart des boutiques, la réponse est Stripe ou le paiement intégré de la plateforme, avec un bouton PayPal à côté, à recalculer chaque année avec la vraie répartition des cartes. Si vous choisissez encore votre boutique, notre comparatif des plateformes e-commerce montre lesquelles facturent un supplément quand vous apportez votre propre prestataire de paiement.
Questions fréquentes
Quelle solution de paiement en ligne a les frais les plus bas ?
Pour une carte CB de particulier, Mollie facture 1,20 % + 0,25 €, soit moins que Square (1,4 % + 0,25 €) et Stripe (1,5 % + 0,25 €). Payplug Pro descend à 1,1 % + 0,25 €, mais avec 30 € HT d'abonnement mensuel. Au-delà de gros volumes, la tarification Interchange++ d'Adyen ou l'offre personnalisée de Stripe peut aller plus bas.
Pouvez-vous proposer plusieurs solutions de paiement sur la même boutique ?
Oui, et beaucoup de boutiques combinent un prestataire pour les cartes et un bouton PayPal. Sur Shopify, chaque prestataire autre que Shopify Payments ajoute des frais de plateforme sur chaque vente, donc un second prestataire y a un coût réel.
Faut-il payer un abonnement pour accepter les cartes en ligne ?
Non chez Stripe, Mollie en tarification standard, Square ou Adyen, même si Adyen applique une facturation minimale. Payplug coûte 10 € ou 30 € HT par mois et Authorize.net 25 $ par mois.
Faut-il un contrat de vente à distance avec sa banque ?
Pas avec Stripe, PayPal, Square, Mollie ou Payplug, qui vous inscrivent et encaissent les fonds eux-mêmes avant de vous les reverser. Il en faut un avec une passerelle seule comme celle d'Authorize.net, qui se connecte à un compte marchand ouvert auprès d'une banque.
Combien coûte un litige ou une contestation de paiement ?
Stripe facture 20 € par litige reçu en France, plus 20 € si vous contestez manuellement, remboursés si vous gagnez. Chez PayPal France, une opposition bancaire coûte 16 € et une résolution de litige standard 14 €. Le montant de la vente est en général perdu si le litige est perdu.
PayPal est-il une passerelle de paiement ?
PayPal sert à la fois de portefeuille, auquel le client se connecte, et de prestataire pour les paiements par carte, ce qui couvre le rôle d'une passerelle. La plupart des boutiques l'ajoutent tout de même à côté d'un autre prestataire, car son tarif standard en France est de 2,90 % + 0,35 €.
Sources
- Stripe, tarifs (France)
- Stripe, publication de la lettre annuelle 2025 (24 février 2026)
- PayPal, frais pour les marchands (France, mise à jour du 15 juillet 2026)
- PayPal, résultats du troisième trimestre 2026, formulaire 8-K (27 octobre 2026)
- Shopify, tarifs (France)
- Mollie, tarifs (France)
- Centre d'aide Mollie, Can I use Mollie's services in my country?
- Square, tarification des paiements (France)
- Adyen, tarifs (France)
- Adyen, Q3 2026 Business Update (octobre 2026)
- Payplug, tarifs
- Payplug, à propos
- Authorize.net, pricing
- Banque de France, Rapport annuel de l'Observatoire de la sécurité des moyens de paiement 2025 (9 septembre 2026)
- Banque de France, Rapport de l'OSMP 2025, version PDF
- Banque centrale européenne, Study on the payment attitudes of consumers in the euro area, SPACE 2024 (19 décembre 2024)
- Baymard Institute, cart abandonment rate statistics (mise à jour du 22 septembre 2025)
- EUR-Lex, règlement (UE) 2015/751 relatif aux commissions d'interchange pour les opérations de paiement liées à une carte
- EUR-Lex, règlement délégué (UE) 2018/389 sur l'authentification forte du client
À lire aussi
Logiciels8 min de lecture
Meilleure plateforme e-commerce en 2026, Shopify et 7 alternatives comparées
Recherche IA7 min de lecture
Meilleurs outils GEO pour l'e-commerce en 2026, 8 solutions de visibilité IA comparées
Indicateurs10 min de lecture